BRAINLAB GEO · BRAINLAB INSIGHTS
Иран атаковал Израиль. Почему нефть не подорожала, а крупные фонды начали сокращать позиции?
Крупные фонды увеличивали ставки на Brent вокруг апрельского обострения 2024 года, а затем начали их сокращать. Что говорят данные биржи и чего они пока не доказывают?
01. Событие: риск большой войны
1 апреля 2024 года удар по иранскому дипломатическому комплексу в Дамаске привёл к гибели представителей КСИР. Иран возложил ответственность на Израиль. В ночь с 13 на 14 апреля Иран направил на Израиль сотни беспилотников и ракет. Большинство были перехвачены при участии Израиля и его партнёров.
Для нефтяного рынка главным вопросом стала вероятность продолжения конфликта и возможного нарушения добычи и перевозок нефти. Сам факт атаки ещё не означает сокращения физических поставок.
02. Ожидание: риск учитывали заранее
Ещё 8 апреля Reuters сообщал, что управляющие фондами усиливали бычьи позиции на нефтяном рынке. 12 апреля июньский фьючерс Brent достигал $92,18 внутри дня и закрылся на $90,45. Это согласуется с предположением, что часть премии за геополитический риск уже присутствовала в цене.
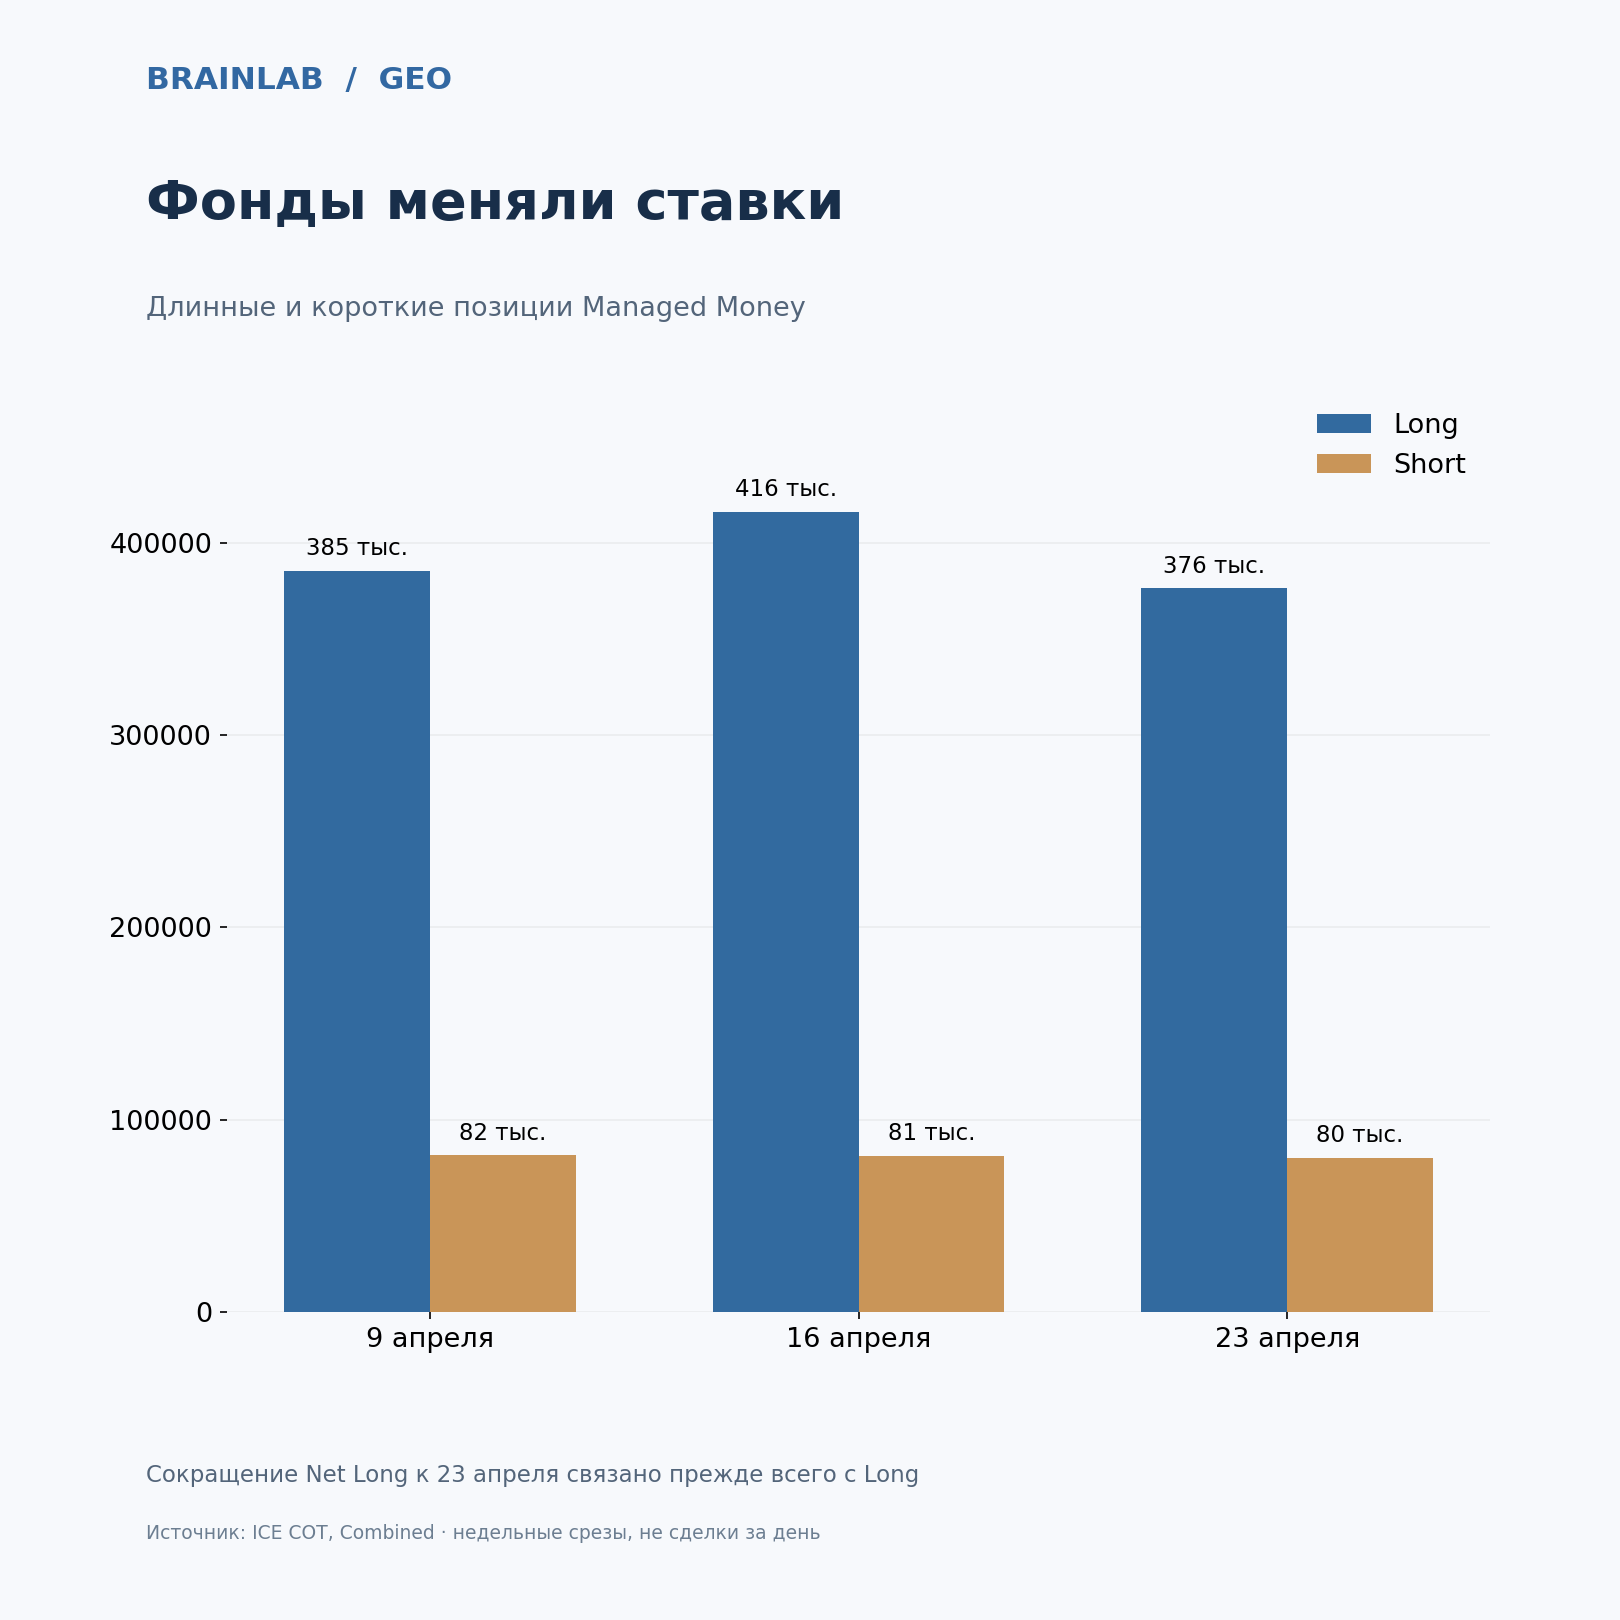
Официальные отчёты ICE Commitments of Traders показывают, как менялись позиции категории Managed Money. Мы используем единую серию Combined (фьючерсы и опционы) для всех трёх дат, не смешивая её с Futures Only.
| Показатель | 9 апреля | 16 апреля | 23 апреля |
|---|---|---|---|
| Long | 385 456 | 416 208 | 376 214 |
| Short | 81 521 | 81 276 | 80 383 |
| Net Long | 303 935 | 334 932 | 295 831 |
| Open Interest, весь рынок Combined | 3 078 424 | 3 318 751 | 3 249 687 |
Источник: ICE COT Historical 2024, ICE Brent Crude Futures and Options - ICE Futures Europe. Open Interest здесь относится к рынку в целом, а не только к категории Managed Money.
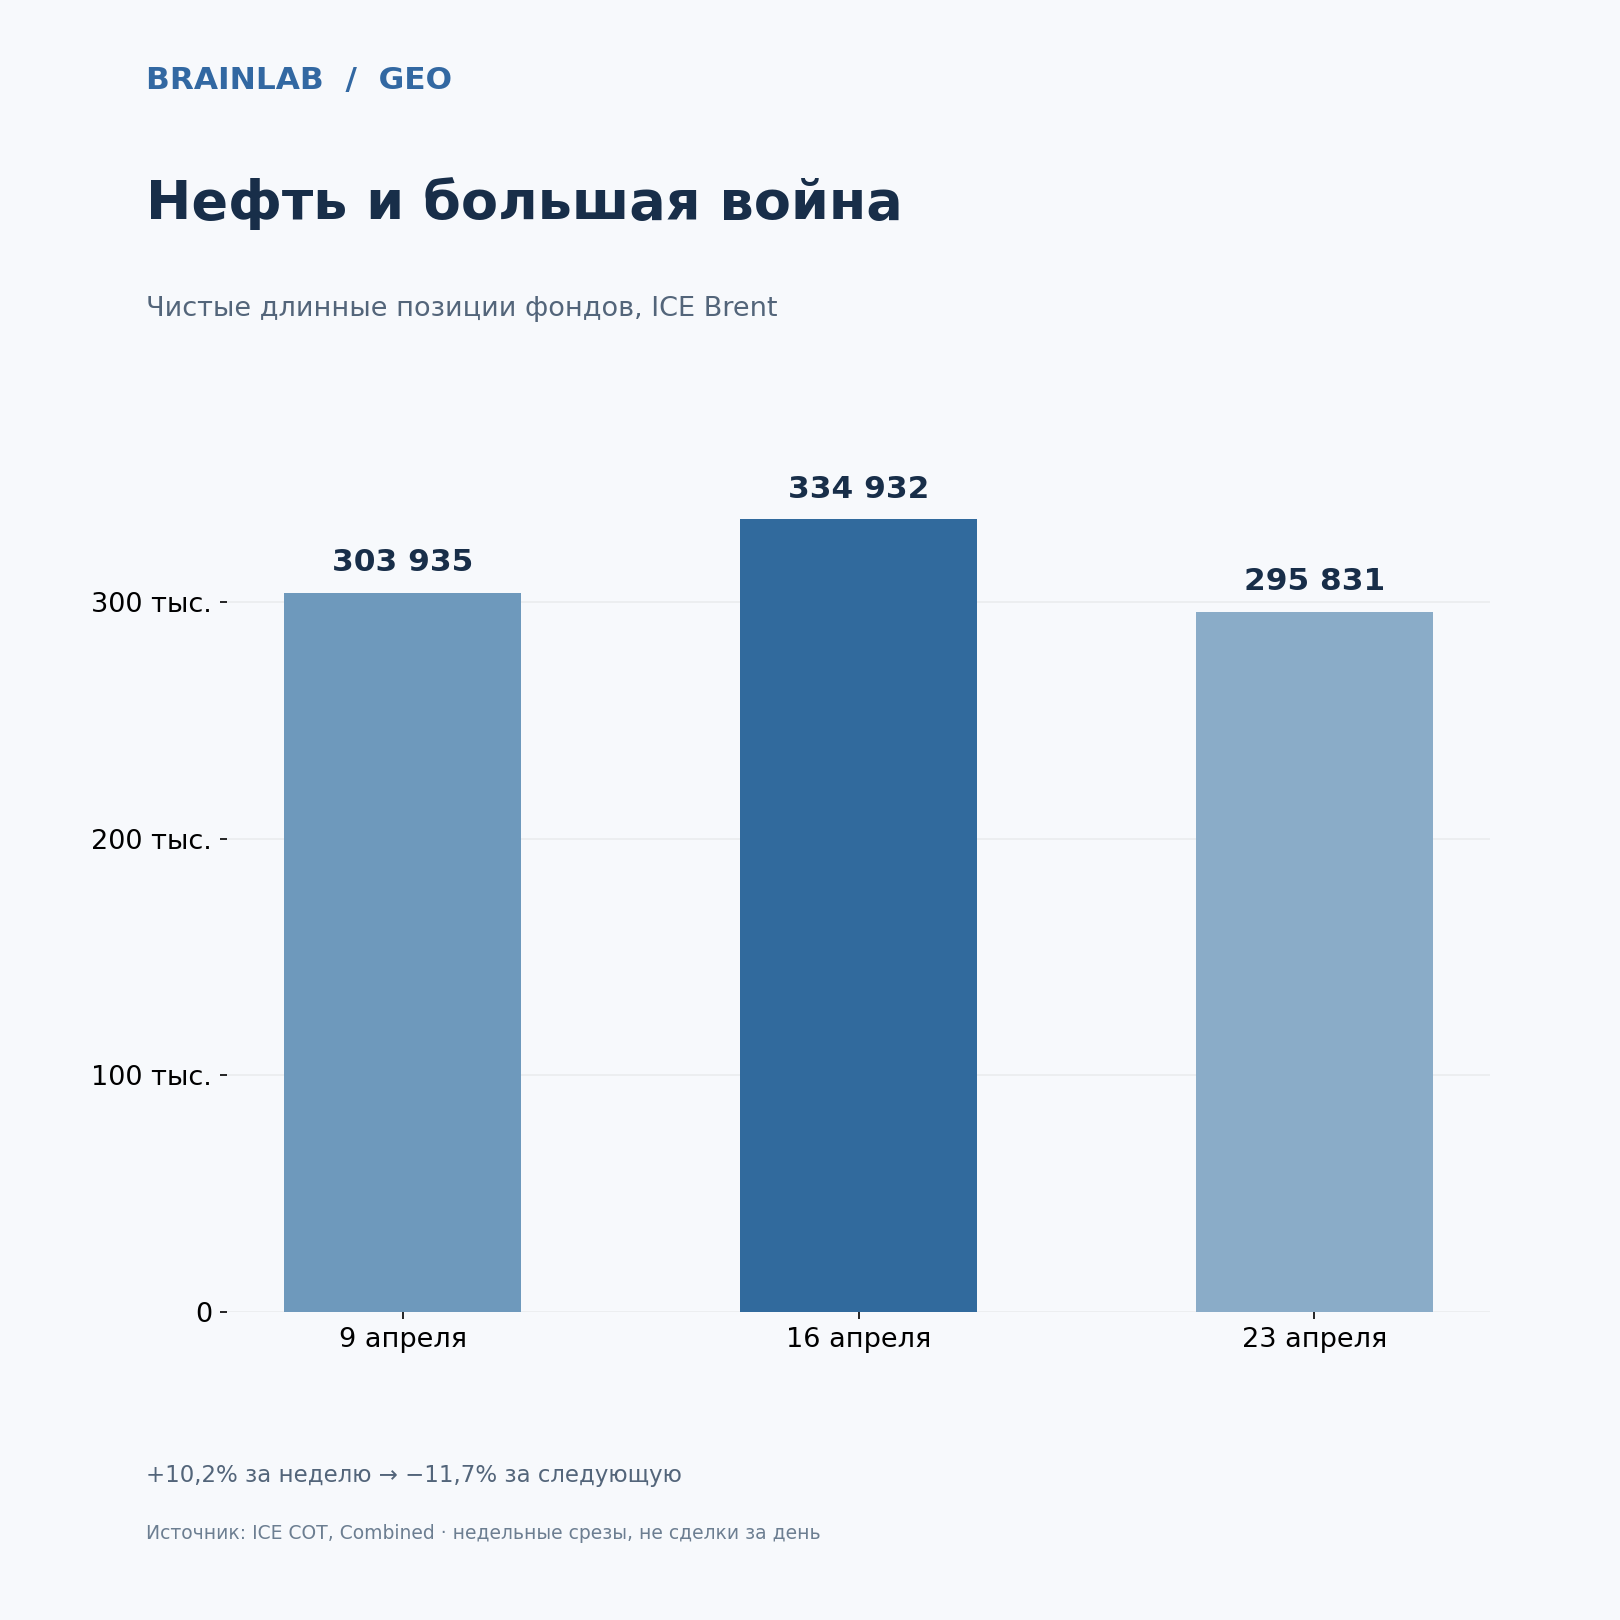
Между 9 и 16 апреля чистая длинная позиция выросла на 30 997 контрактов (+10,2%). Между 16 и 23 апреля она сократилась на 39 101 контракт (−11,7%). Эти значения отражают изменение состояния позиций на отчётные вторники, а не число сделок в отдельный день.
03. Расхождение ожиданий и реакции цены
В воскресенье, 14 апреля, часть нефтяных аналитиков ожидала повышения котировок после открытия рынка. Однако 15 апреля июньский Brent завершил сессию на $90,10 против $90,45 в пятницу, то есть на 0,39% ниже.
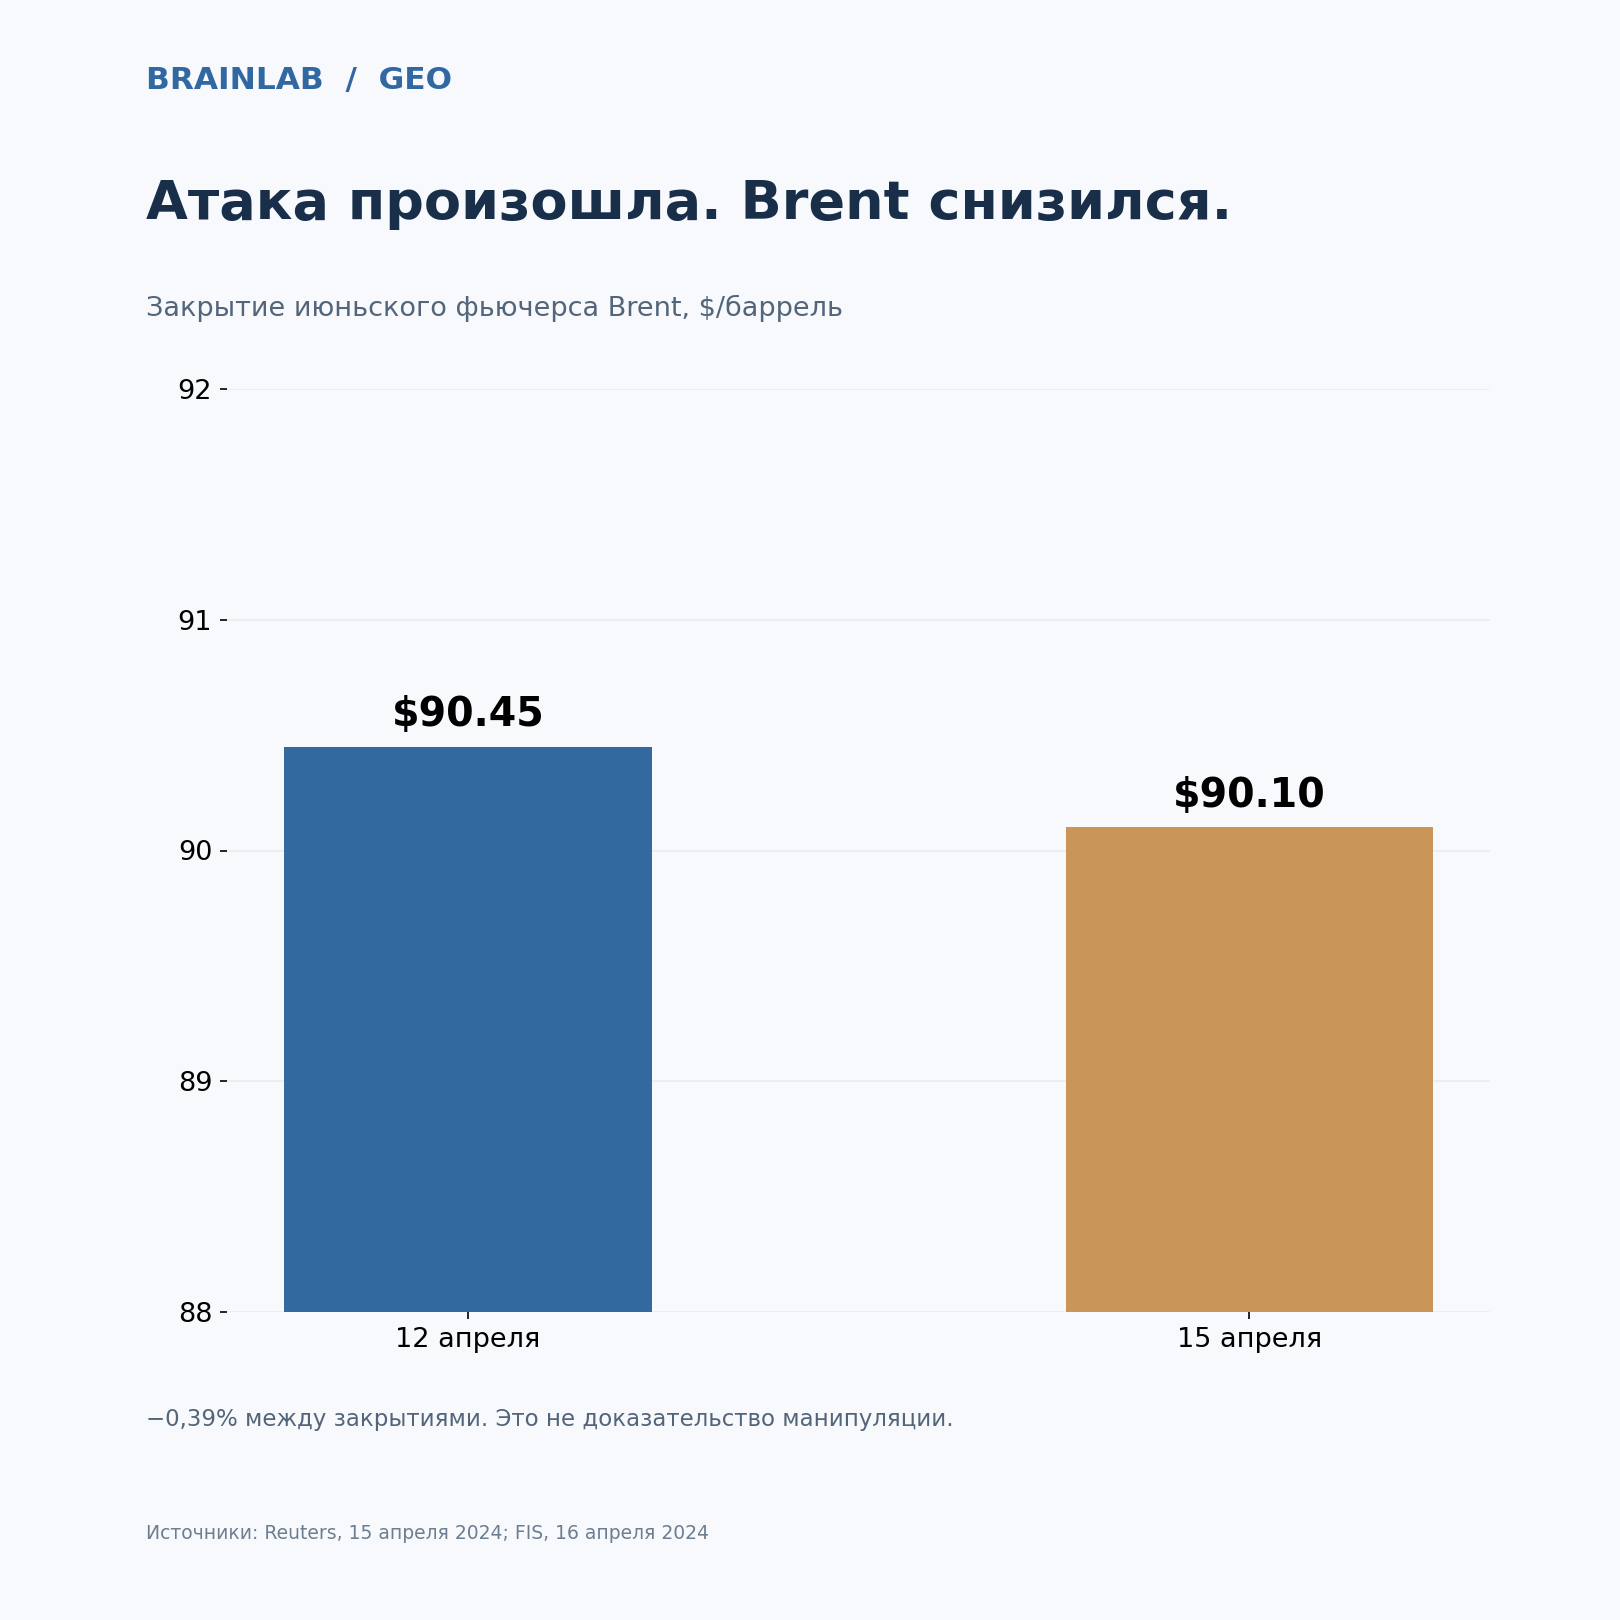
Это наблюдаемое расхождение с ожиданиями части аналитиков, но не статистически установленная аномалия. На цену могли одновременно влиять уменьшение премии за риск, отсутствие немедленного нарушения поставок, доллар и ожидания ставок ФРС. 15 апреля были опубликованы сильные данные по розничным продажам США за март.
Данные графика
| Период | млн контрактов |
|---|---|
| Март 2024 | 22,88 |
| Апрель 2024 | 25,91 |
В апреле совокупный объём фьючерсных торгов ICE Brent по всем месяцам исполнения был примерно на 13,2% выше мартовского. Однако месячный показатель зависит от числа торговых дней, сезонности и перехода ликвидности между контрактами. Он не подтверждает необычный оборот 15 апреля по контракту Jun24.
04. Интересы: кто мог выиграть, а кто рисковал?
Нефтедобывающие государства
Повышение цены при сохранении объёмов экспорта может увеличить выручку. Но эскалация создаёт угрозы инфраструктуре и логистике.
Импортёры и потребители топлива
Отсутствие устойчивого роста нефти может уменьшить издержки, хотя эффект зависит от валют, контрактов и хеджирования.
Финансовые участники
Длинные позиции выигрывают от роста цены. Но агрегированный COT не раскрывает имён участников и фактической прибыли.
Государства в конфликте
Их политические и военные цели нельзя сводить к нефтяным котировкам. Выгода не равна доказательству причастности.
05. Инструменты влияния на ожидания
Рынок реагирует на решения и сигналы: характер военного ответа, санкции, дипломатические заявления, сообщения о безопасности морских путей, данные о поставках, прогнозы банков и макроэкономические публикации.
Иран и Израиль влияли на оценку дальнейшей эскалации своими действиями и заявлениями. США участвовали в обороне и дипломатическом сдерживании. Финансовые организации распространяли аналитические оценки и управляли собственными позициями. Однако без доказательств операционной координации нельзя связывать эти действия в единую схему управления ценой.
06. Проверка конкурирующих гипотез
H1 · Часть риска учли заранее
Поддержка: рост цены до атаки и бычье позиционирование фондов. Проверка: измерить изменение геополитической премии на сопоставимом ценовом ряду.
H2 · Ожидания эскалации снизились
Поддержка: отражение большей части атаки и сигналы о возможном ограничении конфликта. Проверка: сопоставить точное время сообщений с внутридневными ценами.
H3 · Не возник немедленный крупный дефицит
Поддержка: ранние сообщения не подтверждали устойчивого крупного нарушения поставок. Проверка: данные экспорта, танкерных маршрутов и страховых ставок.
H4 · Макроэкономика создала встречное давление
Поддержка: сильные розничные продажи США и ожидания ставок. Проверка: реакция доллара, ставок и сопоставимых сырьевых рынков.
H5 · Финансовые участники фиксировали прибыль
Поддержка: снижение чистых длинных позиций к 23 апреля. Проверка: дневные объёмы и OI конкретного контракта, учёт ролловера. Момент закрытия по недельному COT неизвестен.
07. Что изменилось в распределении вероятностей?
После 13-14 апреля вопрос о том, состоится ли прямой иранский удар, сменился вопросами о дальнейшем обмене ударами, региональной войне и возможном физическом дефиците нефти. Снижение Brent 15 апреля совместимо с тем, что рынок не повысил оценку долгосрочного дефицита настолько, чтобы удержать рост цены.
Численные вероятности здесь не назначаются: цена нефти зависит одновременно от множества факторов, а документированной модели извлечения вероятностей у нас пока нет.
08. Инсайт BRAINLAB GEO: когда событие подтверждает риск, но не подтверждает цену
Геополитический шок сам по себе не определяет направление рынка. Решающее значение имеет разница между последствиями, которые участники уже заложили в цену, и последствиями, вероятность которых изменилась после события.
Первый слой. Событие и ожидание существуют в разных временных измерениях
Новостная картина обычно начинается с того, что произошло. Финансовый рынок начинает работать раньше: участники оценивают возможные сценарии и занимают позиции ещё до их реализации. Поэтому громкая новость может совпасть не с началом покупки, а с моментом переоценки уже открытого риска.
В нашем случае до атаки существовали публичные сообщения об усилении бычьих позиций нефтяных фондов. Отчёт ICE показывает, что между 9 и 16 апреля чистая длинная позиция Managed Money выросла с 303 935 до 334 932 контрактов. Однако недельное окно охватывает саму атаку, поэтому нельзя считать весь прирост предварительной покупкой.
Второй слой. Для цены важен не только факт атаки, но и масштаб новых последствий
Прямая атака Ирана на Израиль была чрезвычайно значимым политическим событием. Но для нефтяного контракта необходимо оценить, повысилась ли после неё вероятность нарушения добычи, экспорта, транспортировки или расширения войны сильнее, чем рынок предполагал до атаки.
Если часть угрозы уже учитывалась в цене, а немедленного крупного нарушения поставок не произошло, первоначальная премия за риск могла сократиться. Закрытие Brent 15 апреля ниже уровня 12 апреля совместимо с таким объяснением, но не доказывает его: в тот же день действовали и макроэкономические факторы.
Третий слой. Позиции могут изменяться иначе, чем заголовки
Между 16 и 23 апреля чистая длинная позиция Managed Money снизилась на 39 101 контракт. Это показывает изменение агрегированного спекулятивного позиционирования после первой реакции рынка. Но недельные COT не позволяют утверждать, что продажи пришлись именно на 15 апреля, были прибыльными или вызвали снижение котировок.
Таким образом, изменение ожиданий и изменение позиций не обязаны совпадать с датой самой новости. В этом кейсе подтверждено последующее сокращение агрегированной длинной экспозиции, но конкретный механизм внутридневного движения цены из недельной статистики не следует.
Четвёртый слой. Интересы и влияние нельзя путать с доказанной координацией
Экспортёры, импортёры, хеджеры, управляющие активами и государства имеют разные стимулы. Одни могут выиграть от роста цены, другие - от её стабилизации. При этом финансовые организации способны одновременно управлять позициями и распространять публичные прогнозы. Такая двойная роль представляет исследовательский интерес, но сама по себе не подтверждает согласованных действий с политическими участниками.
Чтобы перейти от описания интересов к доказательству механизма влияния, понадобились бы идентифицируемые действия, точная последовательность сообщений и сделок, независимые подтверждения и проверка альтернативных объяснений.
Пятый слой. Что именно меняется в распределении вероятностей?
До 13 апреля один из ключевых вопросов состоял в том, нанесёт ли Иран прямой удар. После атаки этот исход стал фактом, а неопределённость сместилась к другим сценариям: дальнейшей эскалации, ограниченному ответу, дипломатическому сдерживанию и реальному ущербу нефтяной инфраструктуре. Для рынка это не просто «больше» или «меньше» риска. Меняется сама структура возможных исходов.
Мы не присваиваем этим сценариям проценты: для численной оценки потребовались бы модель, исходные вероятности и проверяемые сигналы обновления. Но качественный переход между сценариями уже помогает объяснить, почему масштабная атака не обязана сопровождаться устойчивым ростом нефти.
Практический вывод для BRAINLAB GEO
Вместо вопроса «какая новость должна поднять цену?» полезнее последовательно задавать четыре вопроса: что рынок ожидал до события; какие позиции могли отражать эти ожидания; какие новые факты изменили оценку последствий; какие изменения цены и позиций подтвердили или опровергли первоначальную гипотезу?
Так появляется возможность искать не просто совпадение новостей и котировок, а расхождение между публичным нарративом, оценкой будущего физического риска и готовностью финансовых участников удерживать экспозицию. В апреле 2024 года такое расхождение видно как исследовательская постановка задачи, но его конкретный торговый механизм ещё не установлен.
Итоговый инсайт: апрель 2024 года показал, что политическая значимость события и его ценовой эффект могут двигаться в противоположных направлениях. Часть военного риска учитывалась ещё до атаки; после неё июньский Brent не удержал рост, а в последующем недельном срезе управляющие сократили чистую длинную экспозицию. Эти наблюдения не доказывают единую причину, но раскрывают главное противоречие: рынок переоценивает не громкость новости, а ожидаемые последствия для поставок, спроса и риска. Поэтому событие, которое выглядит как повод для покупки, может совпасть с завершением прежней инвестиционной идеи. Именно это расхождение между новостью, ожиданиями и позициями составляет законченный вывод исследования.
Методология и ограничения
Уровень 1: недельные позиции ICE COT, месячные объёмы ICE, исторические котировки и датированные сообщения. Материал не устанавливает манипуляции, инсайдерскую торговлю, координацию участников или доходность конкретных фондов.
Граница доказательств: без дневных Volume и Open Interest конкретного контракта ICE Brent Jun24 нельзя установить аномальный оборот или точное время изменения позиций. Это ограничение не меняет выводов, основанных на проверенных недельных и месячных рядах.
Систематическое сопоставление русско- и англоязычных медианарративов пока не проведено. Приведённые источники показывают отдельные датированные сообщения, а не количественное исследование медиа.
Это ретроспективное аналитическое исследование, а не инвестиционная рекомендация.
Источники
- ICE, архив COT
- ICE, COT 2024 CSV
- ICE, исторические объёмы
- Reuters, 8 апреля 2024
- Reuters, ожидания 14 апреля
- Reuters, рынок 15 апреля
- OPEC MOMR, май 2024
- Заявление США, 13 апреля
- ООН, 14 апреля
Методика: BRAINLAB-GEO-PUB-001 v1.0. Ценовые точки не являются полноценным временным рядом.